
凌小姐(化名)在新竹買下一戶總價3665萬元的預售屋,兩年多按期繳款,前後交出988萬元。去年9月建案取得使用執照,建商通知她辦理貸款,她照著建商提供的銀行流程一路跑,眼看就要交屋。11月底,銀行來電說因為央行政策,這筆貸款不承作了。
她當天就改找另一家信用合作社,12月底終於確定可以核貸六成。
隔天,她收到建商的存證信函:契約解除,沒收549萬元。
近期判決出爐。法院認定建商解約合法,但15%的違約金過高,酌減至房地總價10%,建商應返還621萬餘元。長期承辦不動產與預售屋糾紛、同時擔任多家建設公司法律顧問的 — 張奕晨律師表示,這已經是近期第二件法院對15%上限動刀的案件。
銀行貸款是建商代覓還是自洽?來回差30天
很多買方以為使用執照是好消息,實際上那是碼表按下去的瞬間。
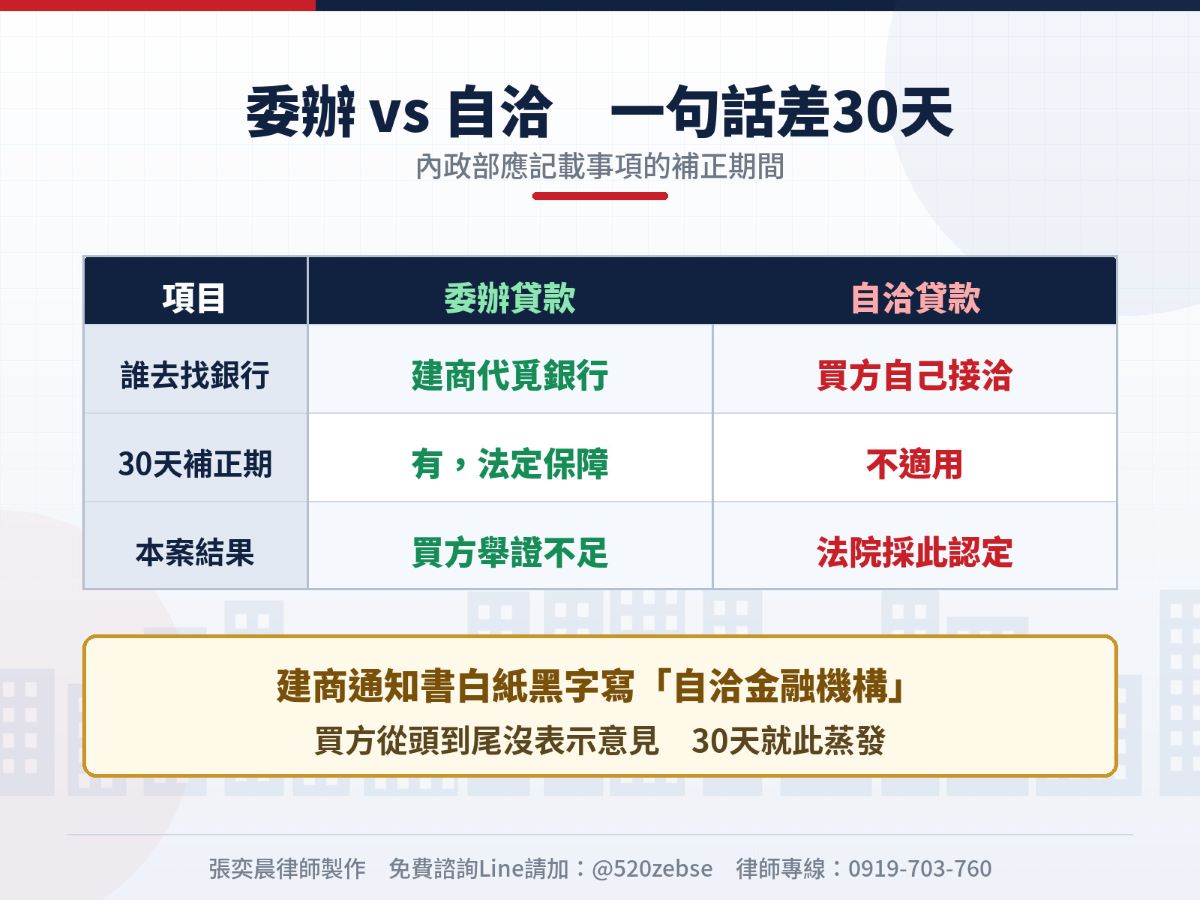
內政部公告的預售屋買賣定型化契約應記載及不得記載事項規定,買方如果貸款卡關、金額不足,建商必須再給至少30天的補正期間。買方主張自己是委託建商代覓銀行,屬於委辦貸款,理應受這條保護。
法院不採。理由很現實:買方拿不出委託建商辦貸款的證明,而建商通知書上白紙黑字寫著自洽金融機構,買方從頭到尾沒有表示過任何意見。既然是自己找銀行,那套保護規定就不適用。
高雄律師張奕晨提醒,委辦跟自洽在實務上經常混在一起——建商介紹了配合銀行,買方就跟著跑,誰也沒簽任何文件。等到出事才回頭主張是建商代辦,幾乎舉不出證據。這一步沒留下紀錄,30天的緩衝就憑空蒸發。
核貸成數都下來了,為什麼還算違約?
買方最不甘心的是12月底那一通電話:銀行專員已經確認可以核貸六成。
但契約把申貸手續完成定義得很細:金融機構估價、確定核貸金額、對保,三個動作全部做完才算數。法院聽了錄音譯文,專員說的是徵信完成、只差一個步驟就可以核貸。法院認定這頂多證明有核貸的可能性,對保沒進行,就不算完成核貸。
内政部規定的15%違約金不是鐵板,這已經是法院第2次打臉内政部!
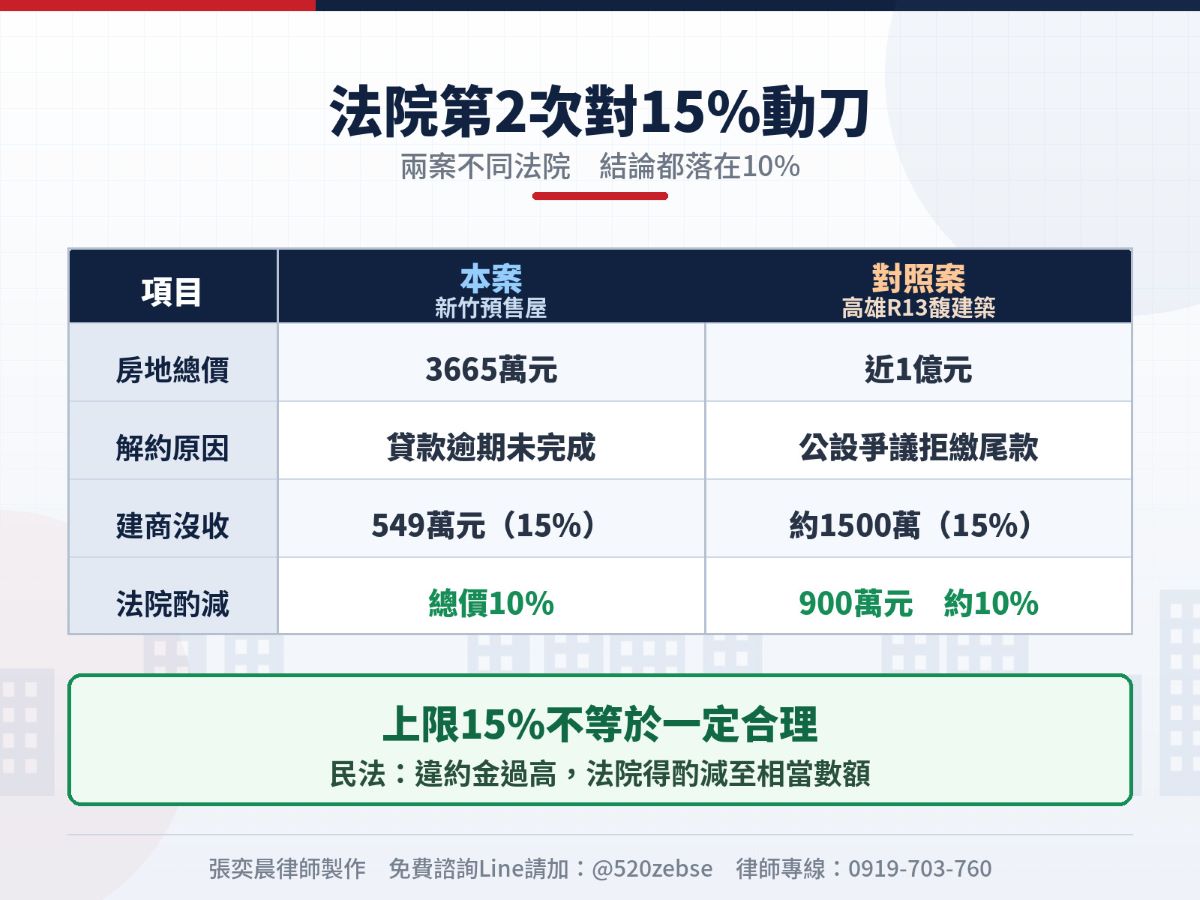
民法規定違約金過高時,法院得減至相當數額。本案法院認定這筆違約金屬於損害賠償總額預定性質,接著看的不是契約寫了什麼,而是建商實際受了什麼損害。
判決特別提到:買方已按期繳到988萬元,被催告後到12月底都還在跟銀行討論貸款,顯然是真心想要這間房子,和惡意不繳的情況不同。最後把15%砍到10%。
對照先前那件高雄國泰建設的案子,邏輯是一樣的。葉姓女子在高雄購買R13馥建築兩戶、總價近1億元,因公設瑕疵爭議拒繳尾款被解約,建商沒收近1500萬元。案件一路打到最高法院發回更審,更一審同樣認定15%過高,用財政部的「同業利潤標準」抓出建商淨利約958萬元,酌減至900萬元,也差不多是10%。
兩件類似的案子、兩個不同的法院、兩種違約原因,結論卻高度一致。
「內政部把15%訂成上限,建設公司把它當成標準答案,每一份契約都直接填滿15%。但上限不等於一定合理,法院在預售屋市場上明顯更保護消費者。」張奕晨律師表示。
律師給預售屋買方的三個提醒
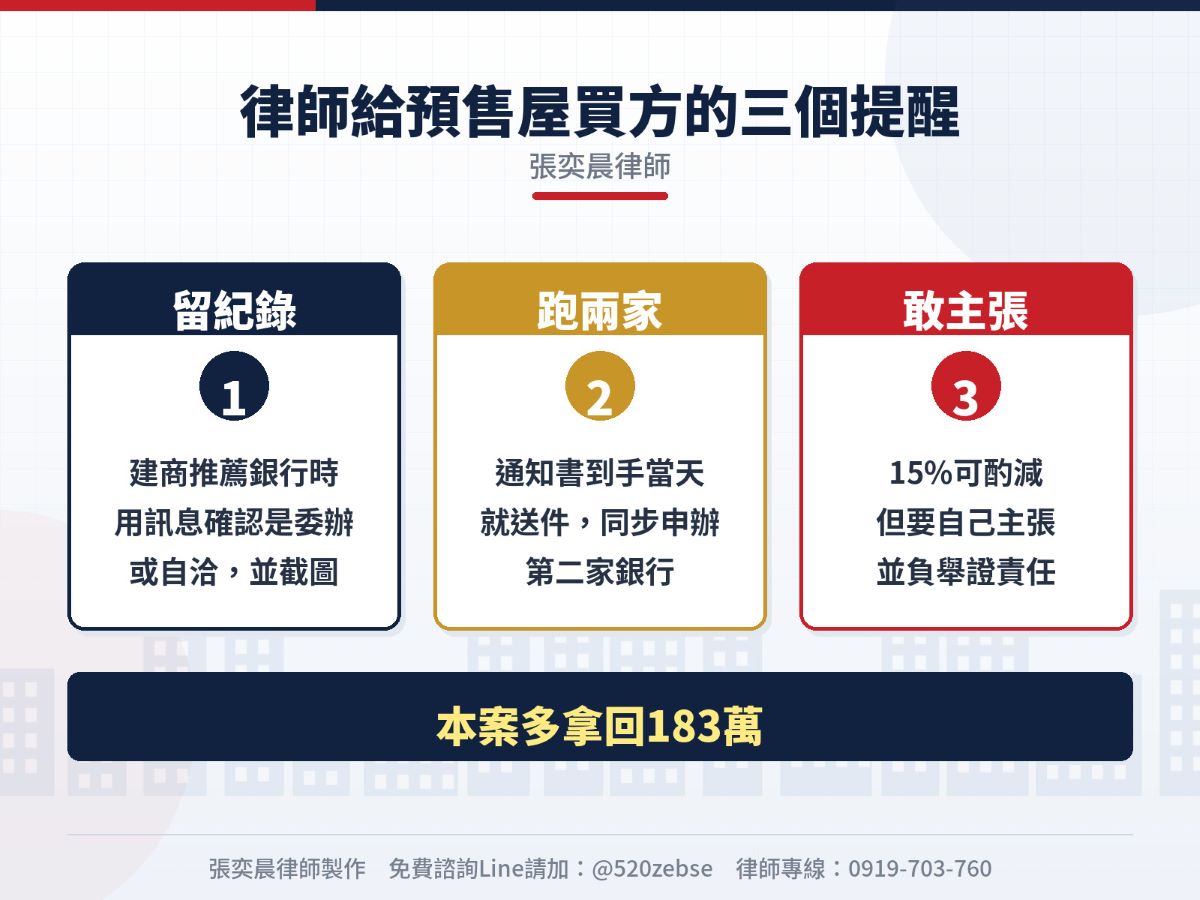
第一,貸款這件事一開始就要留紀錄。建商推薦銀行時,用訊息確認一句是代為安排還是自行洽辦,截圖存好。這一句話,日後可能值30天。
第二,收到銀行貸款通知書當天就要開始跑,並且同步申辦第二家銀行。限貸令時期,銀行隨時可能縮手,等第一家回覆再換人就來不及了。
第三,被建商告知15%違約金不等於要認命。酌減不會自動發生,要自己主張、自己舉證,通常要走進法院才拿得到。本案買方多拿回的183萬元,就是訴訟打回來的。
「預售屋最貴的一課,是大家都把契約當成簽完就收起來的文件,直到出事那天才第一次認真讀它。」張奕晨律師說。
【張奕晨律師】
學歷:
高雄中學
政治大學法律系學士
臺灣大學法律研究所
現職與經歷:
和府法律事務所 — 訴訟律師
三發地產 — 律師
清景麟集團 — 律師
高雄醫學大學附設中和紀念醫院 — 律師
矯正署高雄監獄 — 外聘講師
【預售屋與買賣糾紛推薦 — 張奕晨律師】
電話:0919-703-760
加Line點擊:@520zebse


